
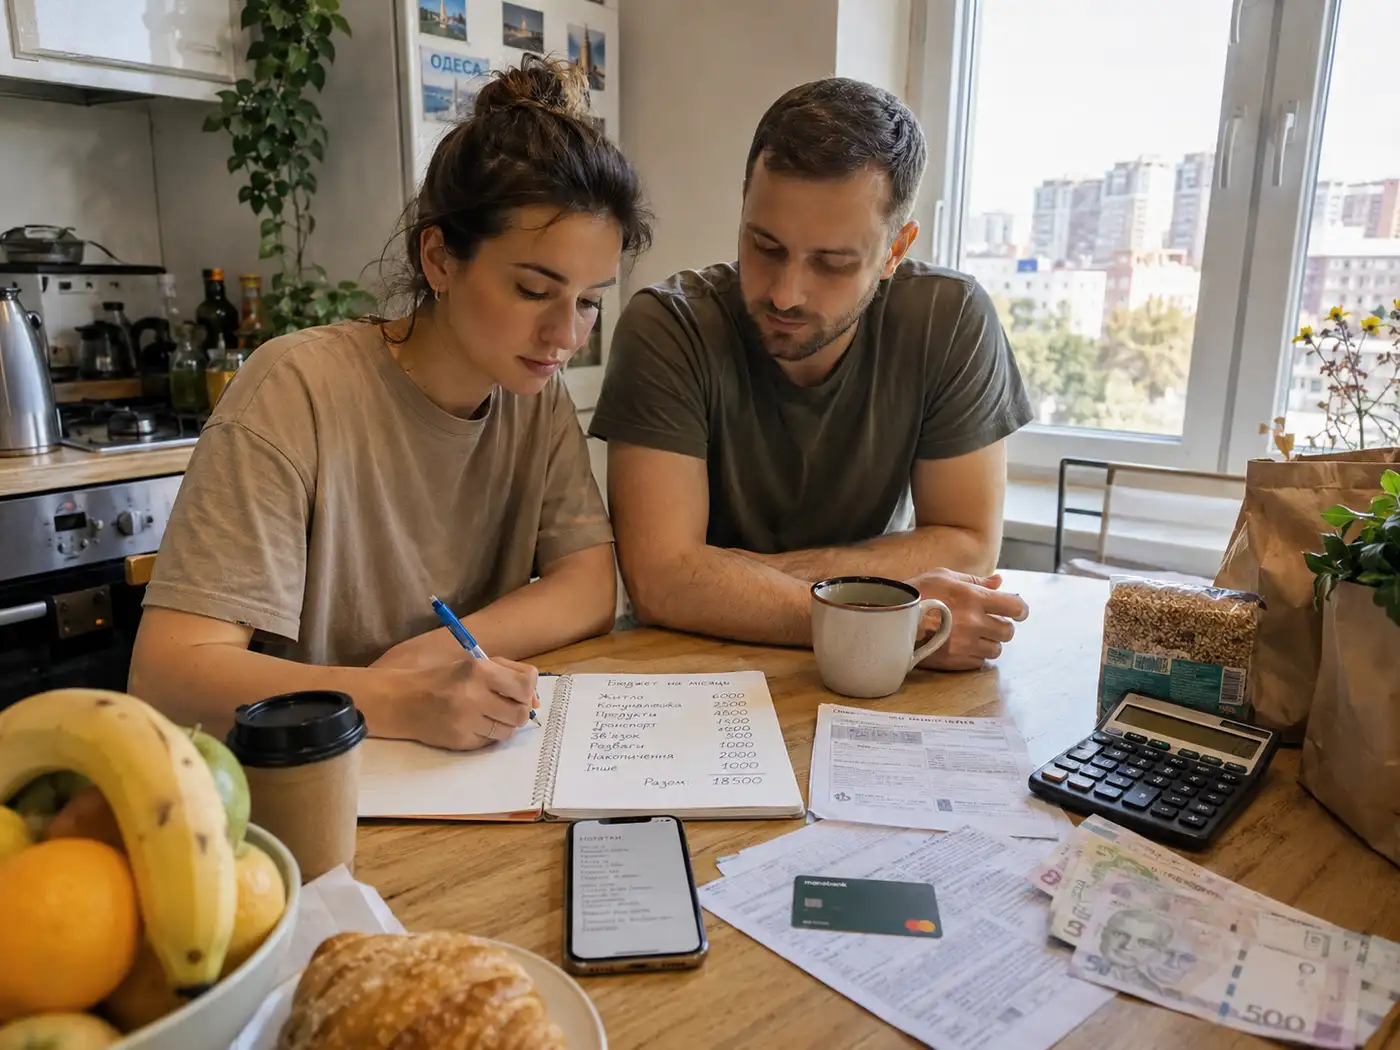
В Одессе жизнь редко бывает полностью предсказуемой. Сегодня нужно оплатить коммуналку, завтра — заехать на рынок, послезавтра — купить что-то для дома, а на выходных хочется выбраться к морю, посидеть в кафе на Крыжановке или просто пройтись по району.
Особенно это знакомо жителям посёлка Котовского: район большой, дороги занимают время, мелкие расходы на транспорт, продукты, бытовые дела и повседневные покупки накапливаются незаметно. Вроде бы ничего лишнего не покупал, а к концу месяца деньги снова куда-то ушли.
Финансовое планирование часто звучит слишком серьёзно. Кажется, что это что-то для бизнеса, бухгалтеров или людей с крупными доходами. На самом деле всё проще. Это обычная привычка понимать:
- сколько денег приходит;
- куда они уходят;
- какие расходы обязательны;
- сколько можно отложить;
- где есть лишние траты;
- какие цели действительно важны.
Главная задача — не превратить жизнь в строгую экономию, а сделать её спокойнее.
С чего начать: не с запретов, а с наблюдения
Первая ошибка — сразу пытаться всё урезать. Человек решает: «С понедельника никаких кафе, доставок, такси и спонтанных покупок». Обычно такого запала хватает ненадолго.
Гораздо полезнее начать с простого наблюдения. В течение двух недель записывайте расходы. Не обязательно заводить сложные таблицы или устанавливать специальные приложения. Достаточно заметок в телефоне.
Можно фиксировать такие категории:
- продукты;
- транспорт;
- коммунальные платежи;
- связь и интернет;
- лекарства;
- покупки для дома;
- кафе и доставка;
- детские расходы;
- одежда;
- подписки;
- мелкие спонтанные покупки.
Через пару недель уже становится понятно, где деньги уходят на действительно важные вещи, а где просто растворяются.
Например, может оказаться, что основная проблема — не крупные покупки, а ежедневные мелочи: кофе по дороге, доставка вместо ужина дома, ненужные товары «по акции», лишние поездки на такси или подписки, которыми давно никто не пользуется.
Пример простого бюджета на месяц
Допустим, семья в Одессе получает 40 000 грн в месяц. Это условный пример, но он хорошо показывает сам принцип распределения денег.
| Категория расходов | Примерная доля бюджета | Сумма при доходе 40 000 грн | Что входит |
|---|---|---|---|
| Обязательные расходы | 50–60% | 20 000–24 000 грн | Продукты, коммуналка, транспорт, связь, лекарства |
| Резерв и накопления | 10–15% | 4 000–6 000 грн | Финансовая подушка, непредвиденные расходы |
| Личные расходы | 15–20% | 6 000–8 000 грн | Кафе, прогулки, одежда, подарки, небольшие покупки |
| Развитие и цели | 5–10% | 2 000–4 000 грн | Курсы, книги, ремонт, обучение, отпуск |
Такой подход удобен тем, что деньги не нужно расписывать до последней гривны. Достаточно понимать рамки. Если в одной категории расход вырос, можно заранее решить, откуда его компенсировать.
Почему резерв важнее идеального плана
В реальной жизни идеальных месяцев почти не бывает. То техника сломалась, то коммуналка вышла выше обычного, то понадобился врач, то появились расходы на школу, ремонт или помощь родным.
Поэтому главная цель финансового планирования — не составить красивую таблицу, а создать запас прочности.
Начать можно с небольшой цели:
- Накопить сумму на одну неделю обязательных расходов.
- Потом — на две недели.
- Затем — на один месяц.
- В идеале — на два-три месяца спокойной жизни.
Даже небольшой резерв снижает тревожность. Когда есть запас, человек уже не принимает решения в панике и не хватается за первый попавшийся вариант.
Как учитывать дополнительные доходы
У многих одесситов доход не всегда состоит только из одной зарплаты. Кто-то подрабатывает онлайн, кто-то берёт небольшие проекты, кто-то продаёт ненужные вещи, кто-то помогает знакомым с ремонтом, документами, доставкой или консультациями.
Такие деньги часто воспринимаются как «свободные» и быстро расходятся. Но лучше заранее определить правило.
Например:
- 50% дополнительного дохода — в резерв или на крупную цель;
- 30% — на текущие расходы;
- 20% — на себя.
Так подработка действительно улучшает финансовое состояние, а не просто исчезает в повседневных тратах.
Что делать с мелкими расходами
Мелкие расходы коварны тем, что каждый из них кажется незначительным. Но в сумме они могут занимать большую часть бюджета.
Простой пример:
| Расход | Сумма в день | Сумма в месяц |
|---|---|---|
| Кофе по дороге | 60 грн | около 1 800 грн |
| Небольшая доставка | 250 грн 2 раза в неделю | около 2 000 грн |
| Лишняя поездка на такси | 180 грн 2 раза в неделю | около 1 440 грн |
| Ненужные покупки «по мелочи» | 100 грн в день | около 3 000 грн |
Это не значит, что от всего нужно отказаться. Иногда кофе, доставка или такси действительно нужны. Вопрос только в том, чтобы видеть реальную картину и выбирать осознанно.
Осторожность с инвестициями и рисковыми инструментами
Когда базовый порядок в финансах уже есть, некоторые начинают интересоваться инвестициями, валютой, фондовым рынком или трейдингом. Это нормальный интерес, но здесь важно не спешить.
Любые инструменты, где есть риск, требуют понимания:
- какой суммой можно рисковать;
- какую потерю человек выдержит спокойно;
- где находится личный финансовый предел;
- что будет, если решение окажется ошибочным.
Даже если человек просто изучает тему и не планирует сразу вкладывать деньги, полезно разобраться, как рассчитывается допустимый риск. Например, калькулятор размера позиции можно посмотреть тут — он помогает понять сам принцип расчёта, а не действовать наугад.
Главное правило простое: сначала финансовая подушка и базовая стабильность, потом — любые рискованные решения. Нельзя рисковать деньгами, которые нужны на еду, коммуналку, лечение, аренду, детей или семейные обязательства.
Простые привычки, которые помогают держать бюджет
Финансовое планирование работает лучше, когда оно становится обычной бытовой привычкой. Не нужно каждый день сидеть над таблицами. Достаточно нескольких простых действий.
Полезные привычки:
- раз в неделю проверять расходы;
- раз в месяц пересматривать подписки;
- перед крупной покупкой делать паузу хотя бы на сутки;
- хранить резерв отдельно от основной карты;
- не тратить дополнительный доход полностью;
- заранее планировать крупные платежи;
- оставлять небольшую сумму на приятные вещи.
Для Одессы и посёлка Котовского это особенно актуально. Район большой, бытовых маршрутов много, ежедневных мелких трат хватает. Но когда видишь общую картину, становится проще понять, где можно позволить себе лишнее, а где лучше притормозить.
Мини-чеклист на месяц
Чтобы начать без стресса, можно использовать простой чеклист:
| Шаг | Что сделать |
|---|---|
| 1 | Записать все доходы за месяц |
| 2 | Отдельно выписать обязательные расходы |
| 3 | Две недели фиксировать ежедневные траты |
| 4 | Найти 2–3 категории, где деньги уходят незаметно |
| 5 | Отложить хотя бы небольшую сумму в резерв |
| 6 | Проверить подписки и регулярные платежи |
| 7 | Определить одну финансовую цель на ближайшие месяцы |
Даже если выполнить не всё, а только первые три пункта, уже станет понятнее, что происходит с деньгами.
Итог
Личное финансовое планирование — это не про жёсткую экономию и не про отказ от нормальной жизни. Это про спокойствие, ясность и умение заранее видеть свои возможности.
Начать можно без сложных приложений и таблиц: две недели записывать расходы, разделить бюджет на основные категории и постепенно создавать резерв. Маленькие шаги дают результат, если делать их регулярно.
Когда человек понимает свои доходы, расходы, цели и риски, деньги перестают быть постоянным источником стресса. Они становятся инструментом для более спокойной жизни — дома, в районе, в Одессе и в любых обстоятельствах.